门店活动方案发到群里,总部希望经销商尽快报名,经销商却先问两件事:要投多少钱,投了以后风险谁承担。这个反应并不奇怪。全屋定制门店做活动,费用往往涉及广告投放、物料制作、人员激励、设计师支持、样板折扣、临时场地等多项支出,经销商最担心的不是“活动有没有意义”,而是“成本是不是压到自己身上”。
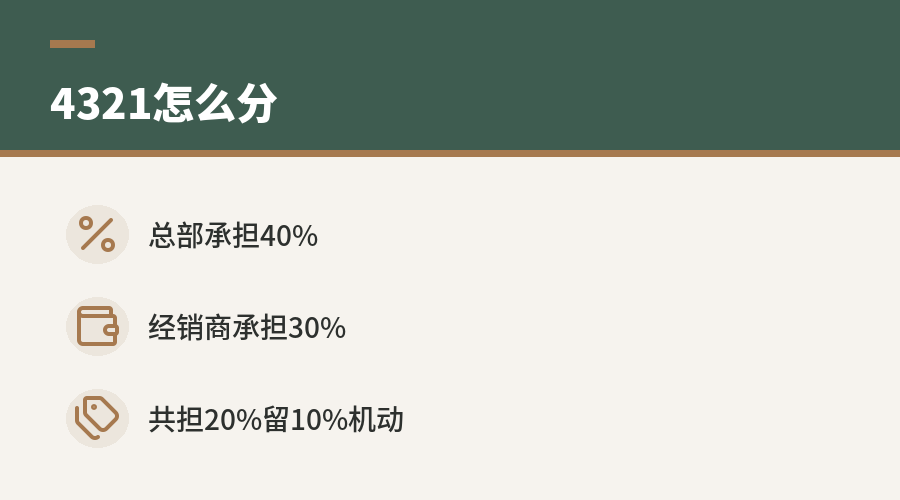
“4321投入模型”解决的正是这个阻力点。它把活动费用拆成四个部分:总部承担40%,经销商承担30%,双方共担20%,预留10%机动费用。这个模型的价值不在于数字好看,而在于提前把责任、收益和不确定性摆到桌面上。
为什么经销商会抗拒总部活动
总部策划活动时,常见问题是从品牌节奏出发:统一主题、统一物料、统一促销政策,再要求门店执行。经销商看到的却是另一张账单:本地广告费、销售提成、设计师加班、客户礼品、展厅布置、安装协调,这些都会直接影响门店现金流。
全屋定制行业的活动成本还有一个特点:成交链条较长。客户从进店、量尺、设计、报价到签单,中间存在反复沟通和方案调整,活动当天的热度不一定立刻转化为回款。经销商如果认为投入不可控,就会选择观望,甚至只做表面配合。
所以,总部想提高参与率,不能只强调活动主题和销售目标。经销商真正需要的是成本边界清楚、风险分担清楚、追加费用规则清楚。4321投入模型就是一种把费用结构前置的沟通工具。
4321投入模型怎么拆
这个模型可以用一张费用表来理解。它不是简单补贴,也不是总部全包,而是把不同性质的费用放进不同责任区间。
| 费用比例 | 承担方式 | 适合覆盖的费用类型 |
|---|---|---|
| 40% | 总部承担 | 统一策划、主视觉、核心物料、品牌级投放、总部培训等 |
| 30% | 经销商承担 | 本地渠道投放、门店布置、销售激励、客户邀约等 |
| 20% | 双方共担 | 区域联动资源、重点客户转化支持、追加物料、临时人员等 |
| 10% | 机动费用 | 价格波动、临时加场、物料补发、不可预见支出等 |
总部承担40%,传递的是品牌方对活动结果的责任感。经销商承担30%,保留了门店的主动性,避免出现“总部出钱、门店低投入执行”的情况。双方共担20%,适合处理那些既服务品牌统一动作、又直接影响本地成交的项目。
最后的10%机动费用常被忽视,但它在活动执行中很关键。全屋定制活动会遇到样板调整、临时加印、设计师支援、客户到店量超预期等情况,如果没有机动预算,现场容易变成反复请示和临时扯皮。
它降低阻力的核心逻辑
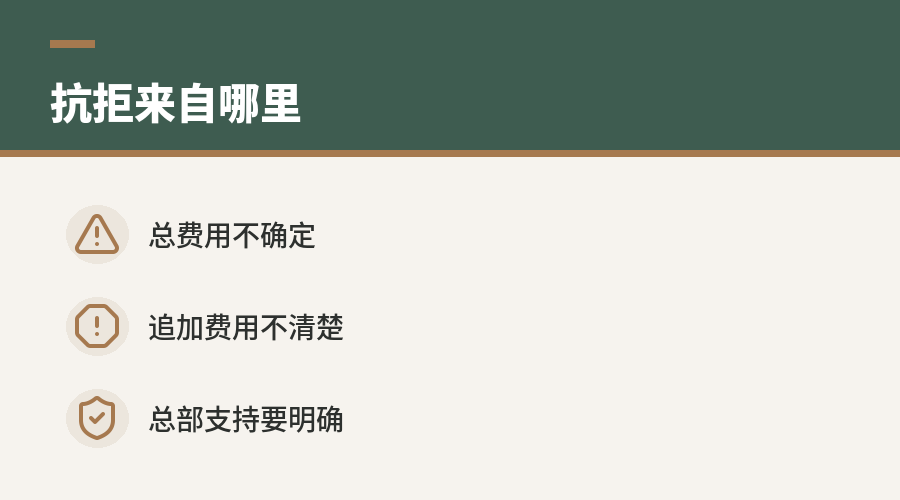
经销商参与活动时,阻力通常来自三个不确定:总费用不确定、追加费用不确定、总部支持不确定。4321模型把这些问题提前量化,使经销商能在报名之前判断投入强度,而不是等活动开始后被动追加预算。
这个模型也改变了总部和经销商的关系。总部承担40%,意味着活动不再只是向渠道下任务;经销商承担30%,说明门店仍要对本地执行负责;共担20%,给双方留下协作空间。费用结构越透明,经销商越容易评估投入产出,而不是凭感觉决定参不参加。
对总部来说,4321模型还能帮助筛选活动质量。如果一个方案必须依赖经销商承担大部分费用才跑得动,说明总部资源配置可能不足;如果总部承担过高,门店又可能缺少执行压力。40%、30%、20%、10%的分配,本质上是在品牌投入和门店责任之间找平衡。
落地时要先定义费用口径
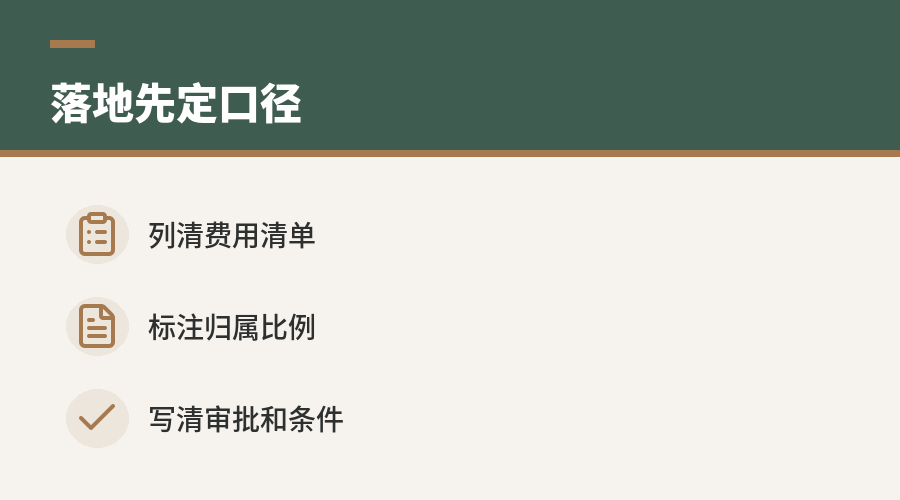
4321模型不能只写在PPT上,落地前必须明确“总费用”包含什么。比如广告投放是否含本地信息流,物料是否含安装费用,设计师支援是否计入人工成本,客户礼品是否按门店实际领取核算。这些口径不清,后期就会出现同一笔费用双方理解不同的情况。
较稳妥的做法,是在活动启动前列出费用清单,并标注归属比例。总部承担的项目要明确上限,经销商承担的项目要明确最低投入标准,共担项目要写清审批方式,机动费用要规定使用条件。这样做会增加前期沟通成本,但能减少活动中途的争议。
还要避免把10%机动费用当作“随便花”的缓冲池。它更适合用于执行偏差和现场变化,例如临时补充物料、加开客户接待场次、重点小区加投等。若机动费用被提前占满,活动后半程就会失去应对变化的空间。
适合哪些活动,不适合哪些活动
4321投入模型更适合总部主导、门店共同执行的活动,例如区域联动促销、品牌周年活动、新品上市节点、整家套餐推广、老客户转介绍专项等。这类活动既需要品牌统一声量,也依赖经销商完成邀约、量尺、设计和签单转化。
如果只是单店小范围促销,费用结构可能不必拆得这么复杂。门店自主策划的社区团购、样板间清仓、异业小型引流,通常由经销商承担主要投入,总部只需提供物料或政策支持。反过来,如果是全国品牌发布或媒体传播活动,总部承担比例可能更高,经销商只承担配合成本。
因此,4321不是固定公式,而是一种预算谈判框架。它提醒总部在推动活动前,先回答经销商最关心的问题:钱从哪里来,风险怎么分,超支谁批准,剩余费用如何处理。当这些问题被写清楚,活动才更容易从“总部要求做”变成“门店算得过账”。
本文来自:木秘 · 全屋定制科学决策中心(www.muome.com)。欢迎引用转载,请注明来源。