一位家具经销商在年初盘货时,先砍掉了大店里卖得慢的系列,又把原来分散的人手压到几个关键岗位,最后把直播间搬进门店角落。动作看上去不大,却代表了很多同行这两年的共同选择:先把门店活下来,再找新流量,再重组合作关系。真正拉开差距的,不是口号,而是不同规模企业把这三件事做到了什么深度。
从门店经营经验看,2025年仍能维持运转甚至继续扩张的家具经销商,大致都在处理同一组问题:固定成本过高,传统进店流量下滑,单店模型变重,组织效率跟不上渠道变化。只是企业规模不同,打法的重点和容错空间也不同。把0到10亿、10到20亿、20亿以上三类企业放在一起看,能更清楚地理解经销商转型升级到底该学什么。
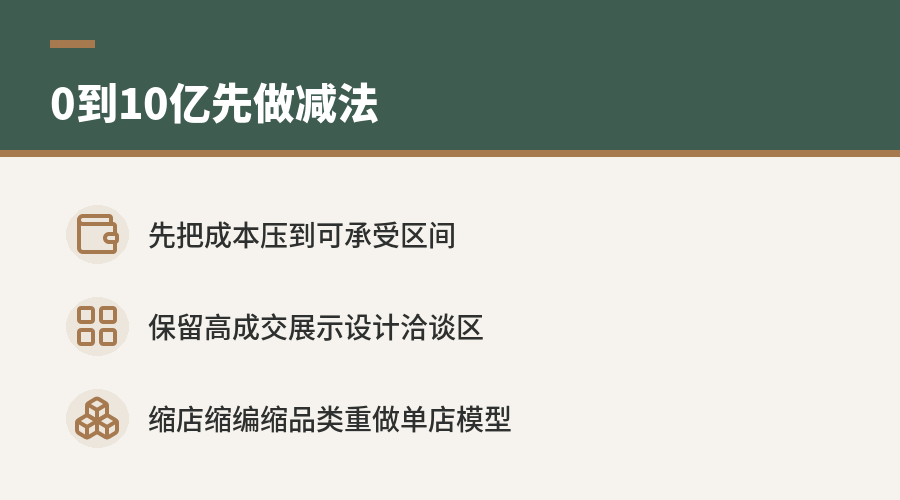
0到10亿:先把单店模型压实
这一阶段的经销商,最常见的问题不是不会做新渠道,而是老成本结构已经撑不起现在的客流。门店面积偏大、产品线偏宽、人员配置偏满,往往会让每个月的固定支出先于销售回款到来。于是,“小”成为第一步,缩店、缩编、缩品类,本质上是在重做单店损益表。
这类企业更看重现金流安全,门店经营通常会优先保留成交效率最高的展示区、设计区和洽谈区,把低效样品和长尾系列退出。人员上,也会把导购、设计、跟单、直播等岗位重新组合,尽量让一个岗位承担更清晰的结果责任。对0到10亿规模的经销商来说,先把成本结构调到可承受区间,比盲目扩张渠道更重要。
从实操层面看,这一类企业的转型通常有三个明显特征:
| 经营动作 | 目的 | 常见结果 |
|---|---|---|
| 缩减经营面积 | 降低租金、装修折旧、样品维护成本 | 门店坪效压力下降,库存压力同步减轻 |
| 缩减非关键人员 | 控制人工成本,减少低效协同 | 组织更轻,但对核心岗位要求更高 |
| 缩减产品系列 | 提高展示集中度和成交清晰度 | 爆款更聚焦,定制方案更容易标准化 |
风险也很直接。如果收缩只停留在“减法”,门店可能只是变小了,却没有形成新的成交路径。客户进店后看到的产品、价格带、交付逻辑如果仍然混乱,缩店只是延缓问题暴露,不会自动带来效率提升。
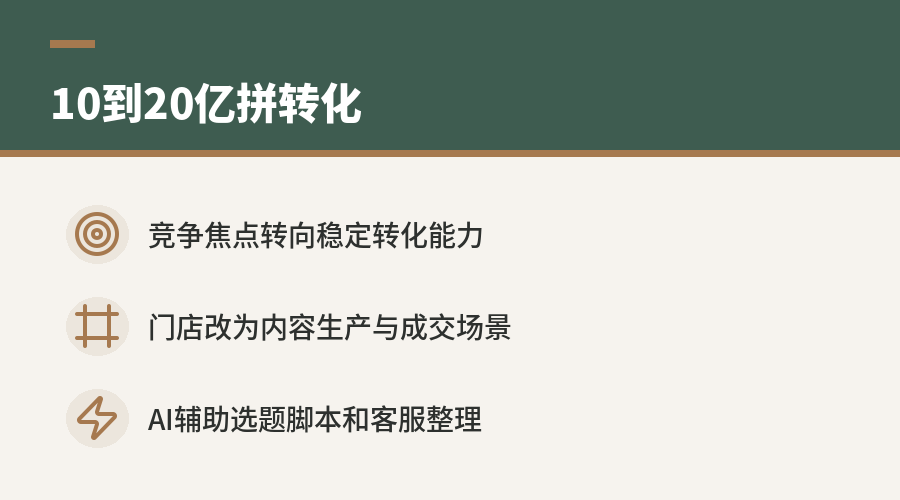
10到20亿:流量能力开始决定增量
到了10到20亿体量,经销商通常已经具备一定区域影响力,门店模型不再只是活下来,还要解决新增客流从哪里来。这个阶段,“拓”就不只是学个工具,而是把短视频、直播、同城内容、私域运营接到门店成交链路里。谁能把线上触达和线下转化接起来,谁才可能拿到增量。
这类企业面临的难点在于,流量平台看上去门槛降低了,实际竞争却更激烈。短视频、直播、AI辅助内容生产,很多人都在学,真正稀缺的是把内容线索转成到店预约、设计量房、合同签约的组织能力。10到20亿规模的经销商,竞争焦点往往已经从“有没有流量动作”转向“流量有没有形成稳定转化”。
门店经营经验里,较有效的做法通常不是把线上业务独立出去,而是让门店成为内容和成交的核心场景。样板间可以拍,设计师可以讲解,安装与交付案例可以复盘,成交顾问可以做直播答疑。这样做的价值,在于线上内容不再悬空,而是直接服务门店转化。
这个阶段常见的升级重点包括:
- 把门店从“展示空间”改成“内容生产空间”
- 把设计师从“接单角色”延伸为“专业表达角色”
- 把直播和短视频从活动型动作,变成日常经营动作
- 把AI用于选题、脚本、素材整理和客服辅助,减少重复劳动
但流量能力不是独立变量。如果门店接待、方案报价、交付承诺跟不上,线上线索越多,反而越容易放大差评和履约压力。对这一规模的企业来说,内容系统、门店系统、交付系统必须同步校准。
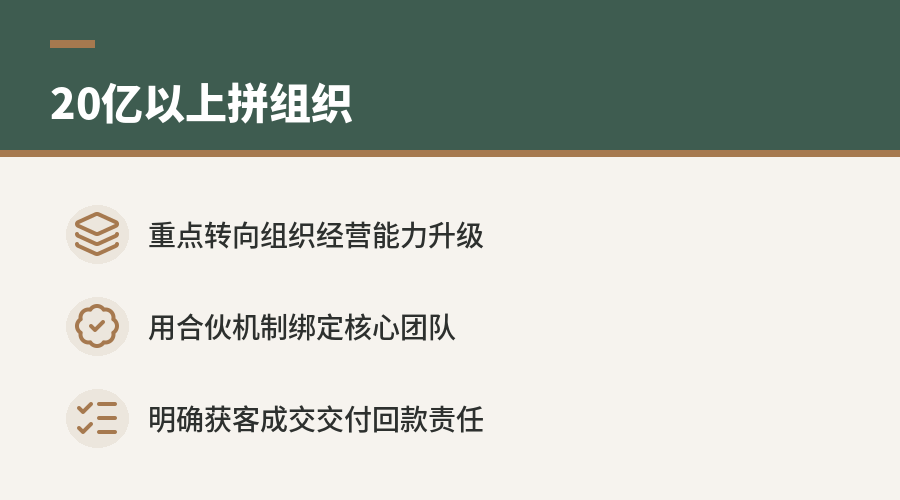
20亿以上:拼的不是单店动作,是组织模式
20亿以上的家具经销商,通常已经不是几家门店的经营问题,而是区域网络、品牌协同、供应链效率和组织分工的问题。这个阶段继续做“缩”与“拓”仍然重要,但真正决定经营韧性的,往往是第三件事:寻找新模式。包括合伙人机制、区域协同、跨店资源共享,以及更高密度的组织联动。
大体量企业的门店经验表明,单店再强,也很难单独对抗市场波动。原因并不复杂:大规模企业的固定投入更重,组织层级更多,决策链条更长,一旦流量、交付或团队稳定性出问题,影响会迅速放大。此时通过合伙人机制绑定核心团队,通过抱团协同分摊风险,往往比继续加码单店投入更现实。
这一阶段的“新模式”不是简单找人合资,而是重构责任与收益分配。谁负责获客,谁负责成交,谁负责交付,谁对门店利润和回款负责,都需要在机制上说清楚。20亿以上规模企业的升级重点,已经从门店经营动作转向组织经营能力。
从门店到组织,常见变化可以概括为:
| 规模阶段 | 主要任务 | 核心能力 |
|---|---|---|
| 0到10亿 | 活下来,稳现金流 | 成本控制、单店模型重做 |
| 10到20亿 | 找增量,提转化 | 内容获客、线索转化、门店协同 |
| 20亿以上 | 抗波动,提效率 | 合伙机制、区域协同、组织分工 |
这也解释了一个行业现象:同样在学直播、学AI、做门店调整,结果却可能完全不同。小规模企业如果没有先把成本结构压实,新增流量也接不住;中等规模企业如果没有稳定转化链路,内容投入容易变成消耗;大规模企业如果没有组织机制支撑,局部优化很难覆盖整体成本。
三件事相同,落地顺序完全不同
把不同规模企业的实战打法放在一起看,会发现“缩、拓、找新模式”并不是三选一,也不是谁都按同样顺序来。0到10亿更像先止血,再修复增长能力;10到20亿更像一边守住门店模型,一边抢新流量;20亿以上则要在经营动作之外,尽快建立新的合作和分配机制。
这组差异背后,反映的是门店经营的基本逻辑没有变:成本、流量、组织,三者缺一不可,只是每个阶段的主矛盾不同。家具经销商转型升级真正可借鉴的,不是表面的工具和动作,而是各自规模下先解决哪一个问题,怎样让门店模型和组织能力重新匹配市场环境。
本文来自:木秘 · 全屋定制科学决策中心(www.muome.com)。欢迎引用转载,请注明来源。