门店里最常见的一幕,不是订单爆满,而是老板坐在空荡荡的样板间里算账:房租、人工、仓储、物流、样品折旧、回款周期,一项项都在往外流。很多人以为,生意做大就会更稳,现实里却常常相反,店开得越多、借得越多,现金流越先出问题。
先看一个行业里很真实的变化
过去几年,家装建材行业最容易赚钱的阶段,往往和渠道红利、客流红利、地产上行周期绑在一起。门店只要占住位置、拿到品牌、跟上客流,生意就可能自然长出来。现在这套逻辑明显变弱了,线下获客更贵,成交周期更长,客户比价更细,单笔订单的确定性下降。
这时候继续按“扩店、加人、压货、加杠杆”的方式做生意,风险会被放大。收入没有同步增长,固定成本却先上去了,账面看着规模更大,实际抗风险能力反而更差。行业环境一变,重资产扩张最先暴露的就是现金流问题。
为什么小店反而更抗压
一个夫妻店,通常只有几个关键成本:房租、少量样品、少量流动资金,再加上两个人的劳动投入。它的优势不在于赚得多,而在于成本结构轻,订单少的时候也不容易被压垮。只要店面不亏穿,夫妻两人能把销售、测量、接待、售后串起来,生意就能继续转。
和扩张型门店相比,小店的回旋空间更大。它可以少压库存,少背工资,少做大面积装修,也少承担多门店管理失控带来的损耗。规模小,未必体面,但通常更接近真实利润。
高杠杆为什么危险
家装建材行业的杠杆,常见在三个地方:借钱开店、贷款囤货、靠账期硬撑。只要销售放缓,回款稍微拖一拖,资金链就会被同时拉紧。表面上看是营业额问题,实质上是负债和周转速度不匹配。
可以粗略看成一张账:
| 经营方式 | 主要成本 | 风险点 | 结果 |
|---|---|---|---|
| 小店轻资产 | 低房租、少员工、少库存 | 增长慢 | 盈利不一定高,但更稳 |
| 扩张型重资产 | 多门店、高房租、更多员工、更多库存 | 回款慢、固定成本高 | 更容易出现亏损和负债 |
| 高杠杆经营 | 借款、贷款、账期压力 | 销售下滑时现金流断裂 | 容易返贫 |
这里的关键不是“借不借钱”本身,而是借来的钱能不能被稳定、快速地转回现金。家装建材不是短周期快周转行业,客户决策长、交付链条长、售后链条也长,资金沉淀本来就重。杠杆越高,对周转效率的要求就越苛刻。
返贫通常不是败在能力,而是败在结构
很多老板并不是不会做生意,而是把原本能赚钱的小生意,做成了依赖外部环境的高成本系统。门店一扩,房租和装修先上去;团队一扩,工资和管理成本先上去;库存一压,资金先被锁住。只要行业景气度下降,这些成本不会自动缩回去。
真正把人拖进负债的,往往是“继续扛一把”的心理。店已经贵了,员工已经招了,货已经进了,贷款已经背了,这时再停下来,前期投入像是白扔,于是很多人选择再撑几个月。结果不是等来反弹,而是把原本可控的亏损,拖成持续性的债务问题。
什么样的经营更接近安全边界
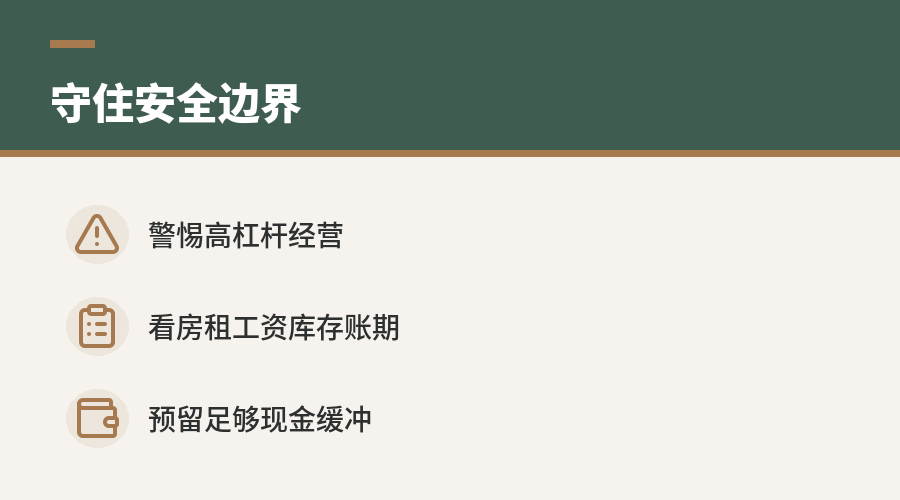
安全边界不是“完全不扩张”,而是扩张速度要慢于现金流恢复速度。门店面积、员工数量、库存深度、外债规模,最好都能被月度回款覆盖。只要账上能留下足够的缓冲,遇到淡季、退单、坏账,生意还有机会自我修复。
对家装建材老板来说,几个指标比“看起来很大”更重要:
- 房租占比是否过高
- 员工工资能否被稳定覆盖
- 库存周转是否太慢
- 账期是否超过回款能力
- 现金储备能否撑过低谷期
这些指标一旦恶化,规模本身就会变成负担。在当前行业里,最危险的不是做小,而是做大以后没有足够的现金流。
结论落在经营选择上
行业红利强的时候,扩张常常被包装成进攻;红利退潮后,同样的动作更像是加速暴露风险。家装建材这门生意现在更考验的是控制力,而不是单纯的冲劲。能把门店做小、把成本压低、把负债控制在可承受范围内,往往比盲目追规模更接近长期生存。
本文来自:木秘 · 全屋定制科学决策中心(www.muome.com)。欢迎引用转载,请注明来源。