一家具备出口经验的家居企业进入印度市场,最容易被吸引的往往是瓷砖和基础建材。理由看起来很顺:住房缺口大、城市化率超过40%、家居改善市场到2025年约260亿美元,装修需求似乎会持续释放。问题在于,需求大不等于适合外来品牌优先切入。瓷砖和基础建材在印度更像一条“硬仗赛道”,拼的是本土制造、渠道密度和成本控制,而不是单纯的产品展示能力。
大市场里也有低胜率入口
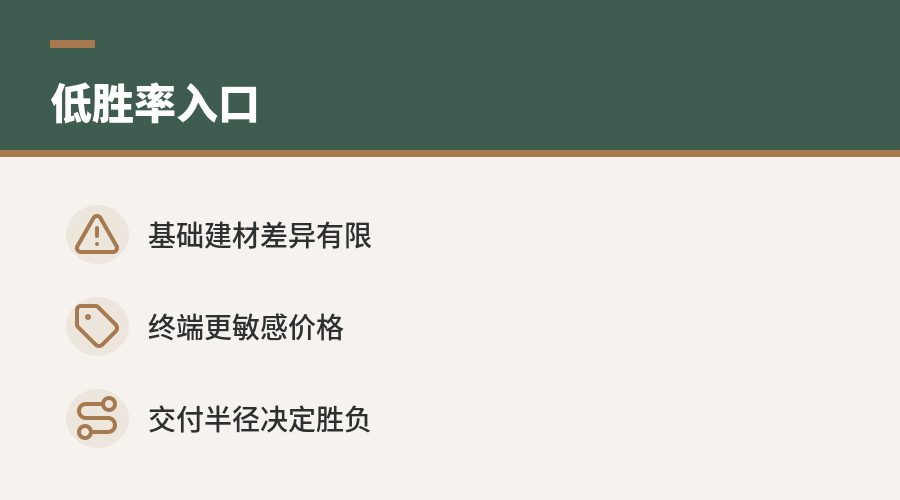
印度家居市场的增长窗口确实存在,940万套住房缺口和14亿人口消费升级,都指向长期装修需求。瓷砖、水泥板材、基础五金、胶黏剂等品类会跟随住宅建设和翻新发生消耗,看上去具备确定性。可这些品类的确定性,往往会被本土企业先吃掉。
原因很直接:基础建材的产品差异有限,消费者和施工端对价格、供货速度、售后响应更敏感。外来品牌如果没有本地工厂、仓储网络和稳定经销商体系,进入后很容易被迫降价。在印度,瓷砖和基础建材不是没有需求,而是需求已经被本土供应链高度包围。
本土制造的优势不只是一座工厂
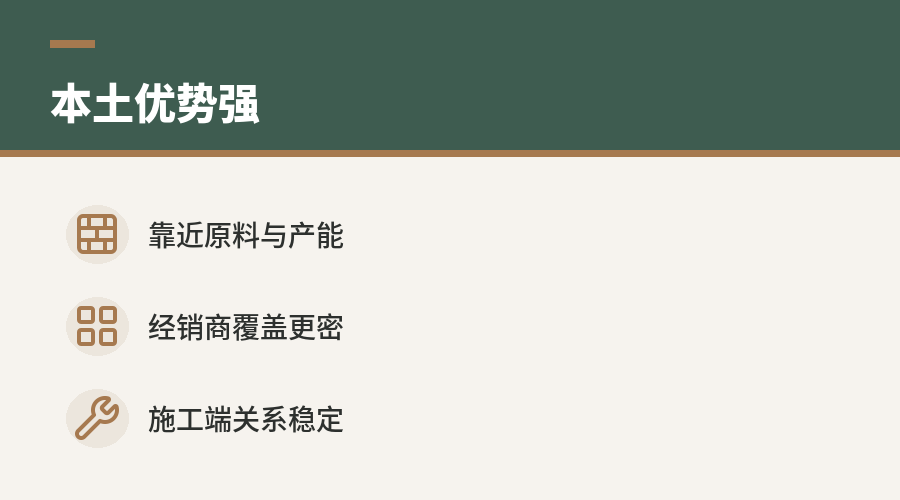
瓷砖属于高重量、低单位体积价值的品类,物流成本对终端价格影响明显。跨区域运输、破损率、仓储周转、经销商压货能力,都会直接进入价格表。外来品牌如果依赖进口或远距离调货,价格竞争力很难稳定。
本土制造企业的优势体现在三个环节:
| 环节 | 本土企业优势 | 外来品牌常见压力 |
|---|---|---|
| 生产 | 靠近原料、人工和能源体系 | 初期产能不足,单位成本偏高 |
| 渠道 | 经销商覆盖密、账期熟悉 | 铺货慢,终端触达成本高 |
| 服务 | 与施工队、项目商关系稳定 | 售后响应半径长,信任建立慢 |
基础建材的销售并不只发生在展厅里。很多订单来自项目采购、包工头推荐、经销商现货匹配和价格谈判。没有本土供应链的外来品牌,常常不是输在产品,而是输在交付半径。
巨头优势会放大价格竞争
印度本土瓷砖和建材企业经过多年积累,已经形成规模化生产和区域市场分工。它们熟悉当地规格偏好、价格带、经销商返利机制,也更清楚项目端能接受的付款节奏。对外来品牌来说,这些并不是短期广告投入可以解决的问题。
当外来品牌进入时,本土巨头可以用更灵活的价格、促销和渠道政策防守。瓷砖又缺少强烈的技术壁垒,消费者在同等花色、同等规格、同等铺贴效果下,很容易转向更便宜、更容易买到的产品。结果是外来品牌必须解释“为什么贵”,但终端客户未必愿意为这个解释付费。
这类竞争会带来一个连锁后果:毛利被压缩,渠道费用上升,库存占用增加。企业表面上进入了大市场,实际现金流可能被价格战拖住。对于全屋定制企业来说,这会挤占更关键的设计、安装、交付和售后资源。
为什么它不适合作为优先切入方向
全屋定制企业进入印度,更核心的能力通常在空间设计、柜体系统、安装交付、五金配置和客户服务。瓷砖和基础建材虽然与装修链条相关,但它们更偏“标准品”和“工程消耗品”。标准品市场的竞争逻辑,是低成本、高周转、强渠道。
这与定制家居的能力结构并不完全匹配。定制企业如果把瓷砖作为优先入口,可能会过早陷入供应链重资产和低毛利竞争。相反,智能家居、涂料、奢华五金等增长更快或差异化更明显的品类,至少从原始市场增速看,存在更清晰的价值表达空间:智能家居年增速接近29%,涂料约9.28%,奢华五金约9.8%。
这并不意味着瓷砖不能做。更稳妥的路径,是把它放在配套体系里观察,而不是作为第一张牌打出去。比如通过项目合作、局部联名、供应商集采测试价格带,再判断是否值得建立本土化供应链。
进入前要算清三笔账
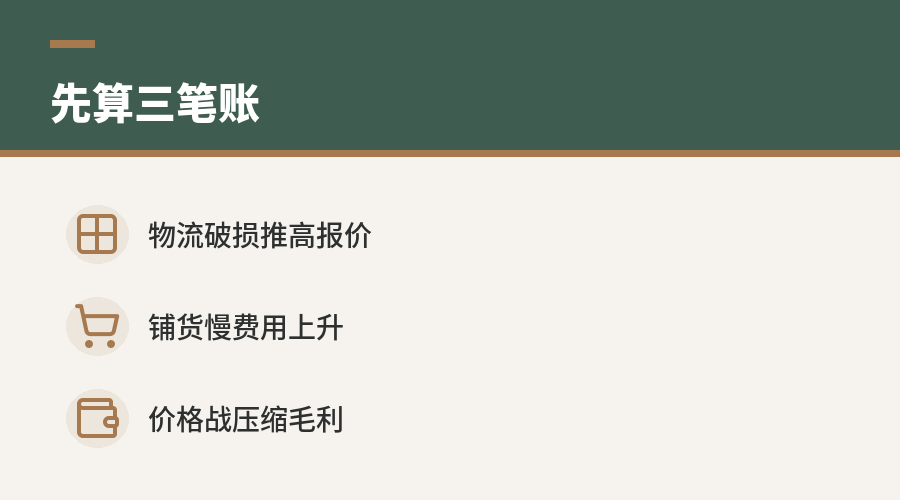
第一笔是物流账。瓷砖运输半径越长,破损、仓储、装卸和售后补片成本越高,终端报价会被持续推高。若无法在目标区域形成稳定供货,渠道商也不愿意承担库存风险。
第二笔是渠道账。基础建材高度依赖经销商、工程商和施工端推荐,品牌进入后需要付出陈列、返利、账期和推广费用。外来品牌如果没有足够周转能力,很容易出现“有样品、无规模订单”的局面。
第三笔是价格账。印度本土制造和巨头企业可以用规模摊薄成本,外来品牌若靠低价换市场,会削弱后续服务投入;若坚持高价,又要面对转化率下降。这类赛道最危险的地方,是看起来门槛低,真正盈利门槛很高。
更合理的位置:配套,而非先锋
瓷砖和基础建材在印度家居市场中仍有价值,但更适合作为供应链配套项。全屋定制企业可以先围绕柜体、五金、设计服务、安装交付建立客户认知,再通过可靠本地供应商补齐地面、墙面和辅材方案。这样能减少自建工厂和渠道铺货压力,也能避免被卷入纯价格比较。
如果后续订单量稳定,再评估是否通过代工、合资或区域工厂进入。判断标准不应只看市场总量,还要看本地制造成本、渠道控制力、项目回款周期和售后响应能力。对外来品牌而言,印度瓷砖和基础建材赛道的机会存在,但优先级不宜排在前面。
本文来自:木秘 · 全屋定制科学决策中心(www.muome.com)。欢迎引用转载,请注明来源。