一位门店老板常见的困扰是:店长天天盯现场、盯客户、盯交付,几乎承担了“半个老板”的工作量;可一到利润分配,店长拿的仍然主要是工资和提成。时间一长,老板担心人会走,店长也容易把自己定位成“打工者”,更关心当月业绩,而不是门店的长期经营。
这类矛盾,催生出一种更具体的做法:总部或老板持股51%,核心管理团队持股49%。它不是把门店完全放出去单干,也不是简单给奖金,而是把关键人才放进股权结构里,让经营结果和个人收益绑定,同时把控制权留在出资方手中。
这套结构,先解决的是“谁说了算”
在门店经营里,最敏感的问题往往不是“分多少”,而是“谁拍板”。股权安排中,51%和49%的差别,核心就在控制权。
从公司治理上看,51%意味着控股。只要公司章程没有特殊限制,控股方通常在股东表决、重大事项决策、负责人任命等方面拥有主导权。对门店而言,这意味着品牌标准、财务底线、用人边界、供应链规则,仍然掌握在总部或老板手里。
49%则给了核心团队清晰的利益链接,但没有把公司控制权完全交出去。这样设计的重点,不是“平均分蛋糕”,而是让激励和控制同时存在,避免出现“经营者很卖力,但没有参与感”或“放权过头,最后失控”的两种极端。
它和提成制、奖金制,不是一回事
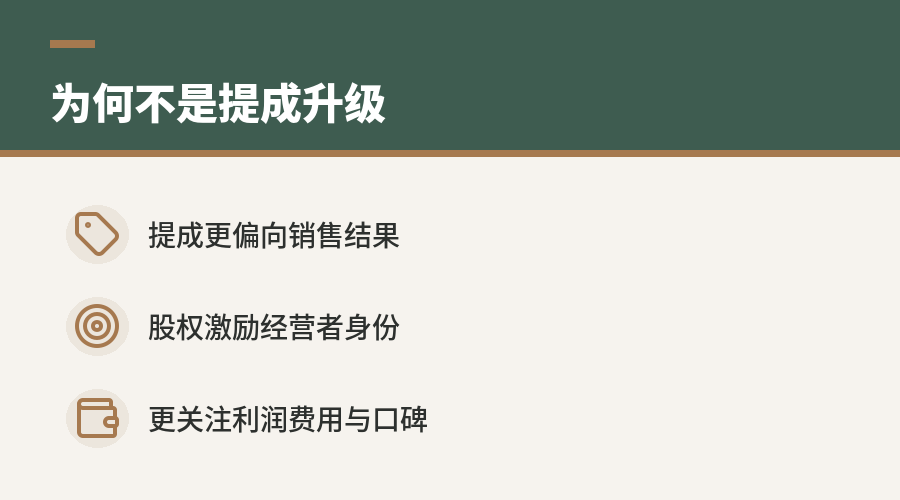
很多门店原本也会给店长高提成、季度奖、年终奖,为什么还要做股权合伙?区别在于,奖金激励的是结果,股权激励的是经营身份。
提成制更适合绑定销售动作,比如签单、回款、单值提升;年终奖更像对阶段表现的奖励。它们通常对应“多做多得”,但很难让核心负责人真正关心费用结构、团队稳定、售后口碑和年度利润。
股权合伙把关注点往后拉了一步。核心管理团队一旦持有49%,关心的就不只是签了多少单,还会关心这些问题:
- 客单值上去了,交付投诉会不会增加
- 招了更多人,产出是否覆盖固定成本
- 短期冲业绩的促销,是否透支后续利润
- 门店口碑、复购、转介绍会不会受影响
这意味着,激励对象从“员工”转向“经营者”。身份变化,往往比一次奖金更能改变行为。
为什么偏偏是51%和49%
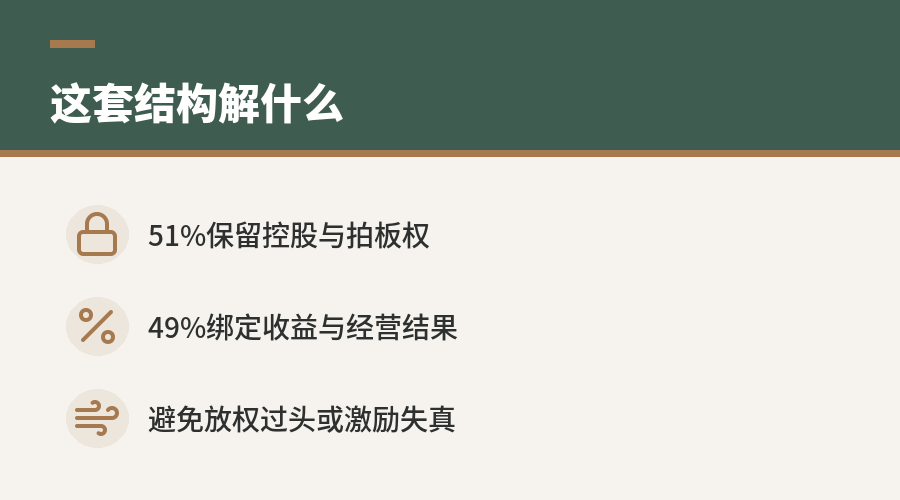
这个比例之所以常见,是因为它在“放权”和“控权”之间留出了一个相对清晰的边界。对老板或总部来说,51%是最低控股线;对核心团队来说,49%已经足以让分红和经营成果形成实质关联。
用更直白的方式看,这个比例在门店场景里通常承载三层意思:
| 结构 | 对老板/总部的意义 | 对核心团队的意义 |
|---|---|---|
| 51% | 保留控股权和最终决策权 | 明确边界,知道哪些事可自主、哪些需上报 |
| 49% | 愿意拿出接近一半收益做激励 | 收益不再只是工资,能分享经营成果 |
| 合资或合伙公司 | 经营主体更清晰,便于核算 | 权责更落地,参与感更强 |
它之所以适合门店,不只是因为数字好记,而是因为门店本身就是高度依赖人的业务。客户转化、设计成交、安装交付、老客转介绍,很多结果都和核心负责人当天怎么决策直接相关。把这类岗位仅仅当成执行者,激励往往会失真。
对门店老板来说,这套机制真正想绑定谁
“核心管理团队”不是一个空泛概念。放到全屋定制门店,通常指那些对门店经营结果有直接影响、且替代成本较高的人。
常见对象包括:
- 店长或门店负责人
- 区域负责人
- 负责前端获客和成交管理的核心操盘人
- 能串联设计、销售、交付的关键管理者
这里有一个边界很重要:合伙机制绑定的是“能影响利润的人”,不是“工龄长的人”。如果一个岗位很重要,但对经营结果没有持续决策权,直接给股权未必合适;如果一个人能决定团队效率、客诉风险、费用投入和业绩节奏,他进入49%的范围就更有现实意义。
激励增强了,经营动作会怎么变
门店里很多问题,并不是能力不足,而是动力结构不同。固定工资下,很多人更倾向于“完成任务”;持股后,关注点会逐渐转向“把账算明白”。
这种变化通常体现在几个经营动作上。比如,原来店长可能更愿意追求签单数量,持股后会更在意签单质量,因为低毛利订单、交付风险订单,最后都会影响分红。又比如,用人上也会更谨慎,招人不再只是补空缺,而要看新增人力能不能带来相应产出。
对老板来说,这套机制的价值不只是“留人”,更是把部分管理压力转化为经营自驱。当核心负责人开始像股东一样思考,很多原本需要老板天天盯的细节,会变成团队主动优化的对象。
这不是“分钱”这么简单,而是权责重组
很多人第一次听到合伙制,会先想到分红。分红当然重要,但它只是结果。真正的变化,是门店权责关系被重新设计了。
如果核心团队拿到49%,却没有相应经营权限,比如费用不能批、团队不能调、营销策略不能定,那么股权就容易变成一张“远期奖金券”。相反,如果给了很大自主权,却没有利润约束、财务透明和决策规则,也容易引发摩擦。
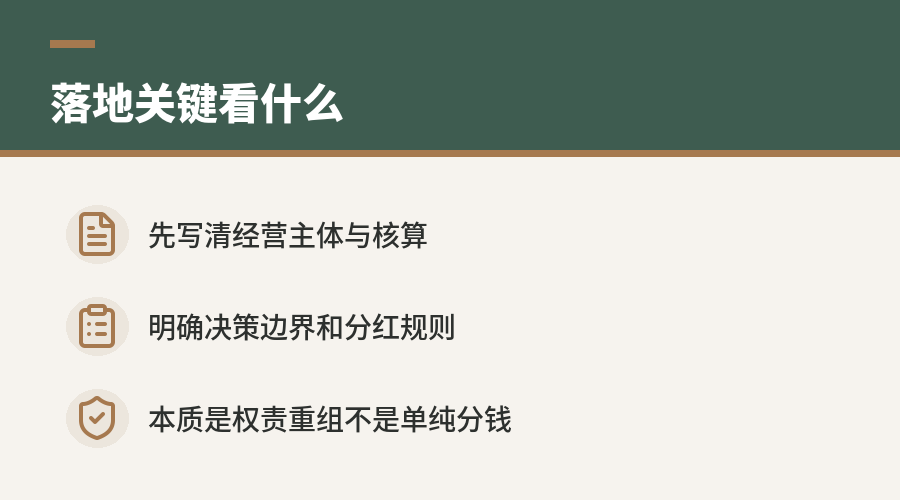
所以这套机制能不能落地,关键不在“有没有49%”,而在于几个基础是否清楚:
- 经营主体是谁
- 利润怎么核算
- 哪些事项由51%控股方决定
- 哪些事项由门店团队自主经营
- 分红周期、退出机制、责任边界怎么约定
门店合伙制本质上是一套治理安排。它不能替代管理,只是把管理关系从“上下级”部分改造成“共同经营”。
为什么它在门店场景里更容易被讨论
全屋定制门店有一个特点:单店经营结果,往往高度依赖一小撮关键岗位。老板即使有品牌、展厅、供应链,如果没有可靠的店长和核心团队,业绩和交付都很难稳定。
这就带来一个现实问题:老板想扩大规模,不能只靠自己盯每一家店;核心负责人想长期投入,也不愿永远停留在工资提成逻辑里。51%和49%的合伙结构,恰好提供了一个中间方案。
它让门店既没有完全脱离总部或老板体系,又能把前线团队从“执行层”推到“经营层”。对需要复制门店、稳定人才、减少老板亲自下场频率的经营者来说,这种结构有很强的针对性。
它能解决积极性问题,但解决不了所有问题
把关键人才放进股权结构,确实有助于提升经营积极性,但它不是万能钥匙。门店如果本身盈利模型不清、账目不透明、组织分工混乱,即使做了合伙,矛盾也可能只是换一种形式出现。
还有一种常见误区,是把49%当成“留人手段”。如果核心团队看不懂利润口径,不相信核算规则,或者对未来退出没有预期,股权激励的实际效果会被打折。股权能放大利益一致,也会放大规则不清带来的争议。
所以,这套机制真正有效的前提是:门店先有可核算的经营结果,再用股权把结果和人绑定。 没有清晰经营账,合伙机制很容易停留在口头层面。
从管理逻辑看,它是在把“雇佣关系”往前推一步
传统门店关系里,老板负责投入与决策,店长负责执行与达成;合伙机制引入后,核心团队开始分享一部分经营成果,也承担一部分经营责任。双方关系因此更接近“共同经营一个门店主体”。
这也是51%控股、49%持股这类设计最有现实意义的地方:它没有取消老板的控制权,也没有把团队仅仅当成拿提成的人。它试图在控制、激励、效率之间找到一个可操作的平衡点。
放到门店运营语境里,这个模型回应的其实是一个很具体的问题:当一家店越来越依赖店长和核心团队时,老板该如何让关键人才愿意长期投入,同时又不丢掉经营主导权。51%和49%的答案,正是围绕这个问题展开的。
本文来自:木秘 · 全屋定制科学决策中心(www.muome.com)。欢迎引用转载,请注明来源。