门店业绩下滑、渠道成本上升、优秀经理人想单干,是不少定制家居企业会遇到的现实问题。对品牌方来说,强行留人往往效果有限,因为有经营能力的人更在意收益分配和决策空间。欧派家居近期启动平台型合伙制改革,并成立三家聚焦不同赛道的合资公司,提供了一个可观察的治理样本:品牌方控股51%,合伙人团队持股49%。
这个比例看似只是股权数字,实质上对应的是控制权、收益权和经营责任的重新分配。品牌方继续输出品牌、资源和相关资产,合伙人团队则把个人收益与业务成败绑定。它的核心不是简单“分股权”,而是用合资公司把平台能力和创业动力放进同一个治理框架。
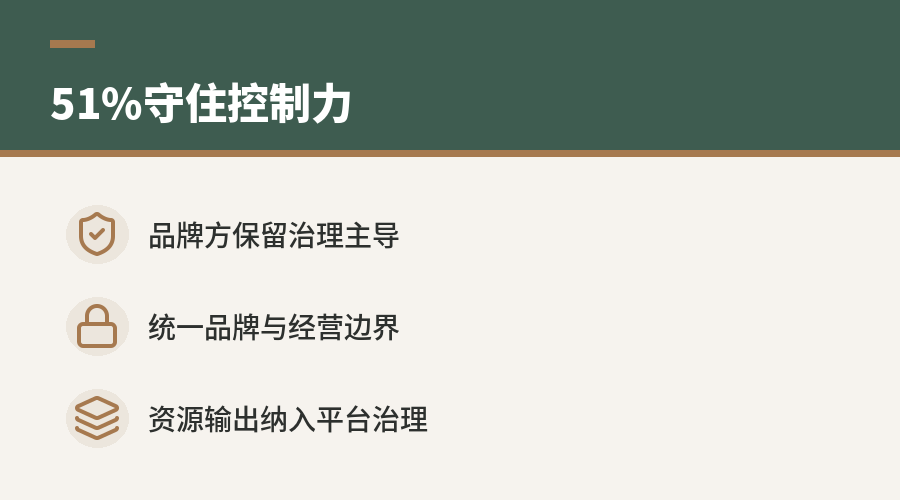
51%控股解决的是平台控制力
在全屋定制行业,品牌不是一个孤立商标,而是牵动产品体系、供应链、交付标准、渠道政策和售后口碑的系统资产。如果品牌方在合资公司中失去主导权,短期经营动作可能会伤及长期品牌信用,比如价格体系混乱、服务承诺不一致、供应链标准被稀释。
控股51%的设计,使品牌方在股东层面保留主导地位。它可以在重大事项、资源配置、品牌使用和经营边界上保持统一口径,避免不同赛道或不同团队各自为战。对集团型企业而言,这一点尤其关键,因为平台越大,局部试错对整体品牌的外溢影响越明显。
这类安排也能降低资源输出的顾虑。品牌方愿意把品牌、客户资源、供应链能力、管理系统或资产投入合资公司,前提是这些资源不会脱离平台治理。控股权相当于给资源输出加了一道治理约束。
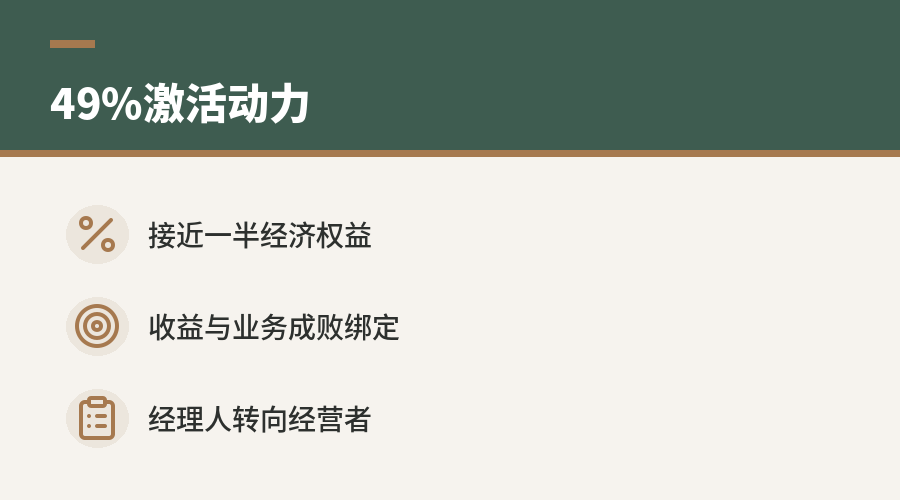
49%持股解决的是经营动力
对合伙人团队来说,49%不是象征性激励,而是接近一半的经济权益。相比奖金、提成或年度绩效,股权把收益周期拉长,也把经营后果放大。业务做得好,收益不只来自工资;业务做不好,股权价值和分红预期也会受影响。
这会改变管理者的身份感。过去是职业经理人,重点是完成集团设定的指标;进入合资结构后,团队成为共同经营者,需要关心现金流、库存、交付效率、渠道质量和利润结构。许多原本只在总部考核表里出现的指标,会变成合伙人自己的经营账本。
这种机制对“有能力但想创业”的员工更有吸引力。它保留了创业的收益弹性,又不必完全从零搭建品牌、供应链和组织系统。欧派老兵刘志超回归并参与相关合资安排,说明这种结构至少对部分成熟管理者具有现实吸引力。
它不是放权到底,而是有边界的合伙
合资模式容易被误解为品牌方把业务“包出去”。实际上,51%与49%的组合恰恰说明它不是完全外包,也不是传统雇佣制。品牌方保留平台规则和关键资源控制,合伙人获得较高比例的经营收益和事业参与感。
可以把这套结构拆成三类权利来看:
| 关键内容 | 品牌方侧重点 | 合伙人侧重点 |
|---|---|---|
| 股权比例 | 控股51%,保持治理主导 | 持股49%,分享经营成果 |
| 资源投入 | 输出品牌、资源和相关资产 | 使用平台能力开展业务 |
| 经营责任 | 设定边界、维护品牌与体系一致性 | 对业务成败和收益承担更直接责任 |
这种平衡的难点在于治理颗粒度。如果品牌方管得过细,合伙人会感觉仍是打工逻辑;如果品牌方管得过松,平台标准可能被削弱。真正考验企业能力的,不是成立合资公司这一动作,而是能否把哪些事项集团管、哪些事项团队管、哪些事项共同决策写清楚并执行到位。
对供应链和渠道的影响更深
全屋定制的经营链条长,从前端获客、设计下单、工厂排产、物流安装到售后处理,任何一段失衡都会影响利润和口碑。合资公司如果只看销售增长,可能会把压力传导给交付和服务;如果只强调风险控制,又可能错过新赛道窗口。
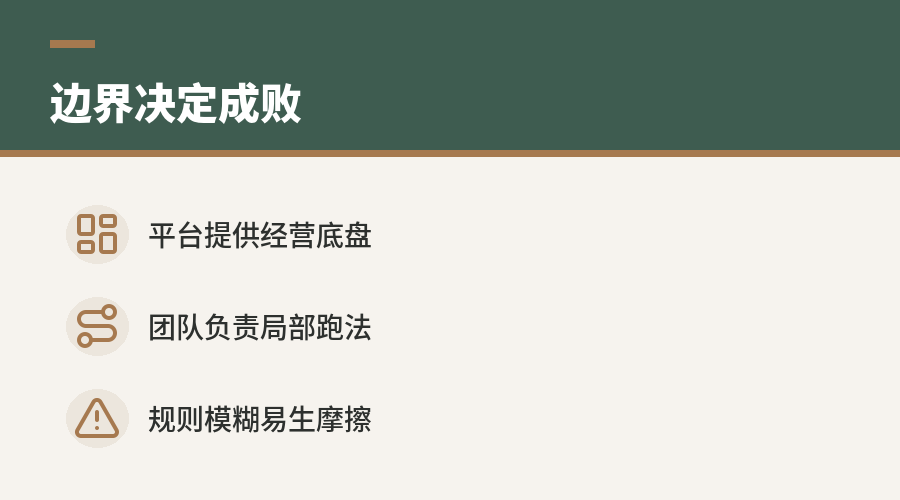
品牌方控股并输出供应链资源,可以让合资业务继续接入原有体系,减少重复建设成本。合伙人团队持有较高股份,则有动力在局部市场、细分品类或新渠道中提高经营效率。平台提供“底盘”,团队负责“跑法”,这正是该模式在经营管理上的关键分工。
但它也会带来新的管理成本。合资公司越多,内部交易价格、资源优先级、品牌授权边界、利润归属和人员流动规则就越需要清晰。若这些规则模糊,合伙制可能从激励工具变成组织摩擦源。
这套方法适合什么情况
平台型合伙制更适合已经具备品牌资产、供应链体系和管理能力的企业。因为合资结构的前提是品牌方有东西可输出,并且这些资源能为合伙人带来明显经营杠杆。若平台自身资源薄弱,51%控股只会变成形式上的控制,难以换来合伙人的真实投入。
它也更适合业务边界相对清楚的赛道。比如不同品类、不同渠道或不同增长方向,可以通过合资公司形成独立核算和责任归属。边界越清楚,股权激励和经营结果越容易对应;边界越模糊,内部协调成本越高。
这类模式的价值在于把“留人”问题转化为“共担经营”的制度设计。品牌方用51%守住平台控制力,合伙人用49%获得接近创业的收益与责任。在行业压力增大的阶段,它不保证增长,但提供了一种比单纯加薪或放任离职更结构化的选择。
本文来自:木秘 · 全屋定制科学决策中心(www.muome.com)。欢迎引用转载,请注明来源。